CP&X Monthly Report 2026年10月号
| Title |
勢い度分析による産業景気と株価のサイクル
| vol |
2026年10月号
CP&X Investment Research
主席シニアアナリスト
Senior Analyst
黒澤 真
Makoto Kurosawa
| Date of Issue |
10/02/2026
Ver:20261002-1

勢い度分析は鉱工業統計に採用される製品の出荷と在庫の循環を前年同月比でみることにより、関連セクターの収益・関連市況のモメンタムの動向を分析する。これに合わせて株価の位置を相対的に割高か割安かも比較することでセクターアロケーション、更には銘柄ピックアップの一助となることを目標としています。
<セクター勢い度と産業景気の勢い度>
セクター勢い度の上昇は3セクター、産業景気の勢い度は3ヵ月ぶりに下落
勢い度分析26年10月号におけるセクター別の勢い度(鉱工業26年8月速報をベースに算出)では非鉄金属、窯業・土石、電機・精密の3セクターが先月比上昇となり、前月に上昇した繊維、紙パルプ、鉄鋼の3セクターが反落となり、化学、機械・輸送用機器が続落となった。紙パルプ、自動車などで7月28日の令和8年熊本地震の影響が出たこともあったとみられ、回復基調も足踏みとなった格好だ。
8セクターのセクター勢い度を合算した産業景気の勢い度は461.5㌽と前月比69.5㌽の低下となった。6月、7月と2ヵ月連続でホルムズ海峡封鎖による影響の挽回生産や出荷による押し上げ効果があった後での震災によるサプライチェーンへの影響から、産業景気の勢い度は3ヵ月ぶりに前月比下落となった。しかし震災からの復旧も順調であったことから、産業景気の勢い度の水準は450㌽超と堅調な状況を維持している。
鉱工業出荷・在庫指数(原指数、前年同月比)では、出荷が+4.6%から+1.9%となり、在庫指数は▲2.0%から▲1.9%と2ヵ月連続で出荷増・在庫減となり、出荷・在庫循環は拡大局面の象限Ⅲからは後退したものの、かろうじて回復象限のⅡにとどまった。セクター別では金属製品が唯一、出荷増に転じたが、鉄鋼、非鉄、輸送用機器、紙パルプの出荷が前年同月比減少に転じている。円安もあり生産・出荷は海外需要が好調な機械、電機の伸びに大きく依存しており、総じて伸び悩み基調にある。ただ、在庫は非鉄、輸送用機器で前年比増加基調にあるが、非鉄は需要好調に伴う意図的な在庫の積み上げであり、輸送用機器も自動車の持ち直し過程の動きとみられ、需給バランスは良好な状況を維持している。

<ポジティブ製品>
鉄鋼、化学はミックスの状態も、工作機械、切削工具などが高伸
出荷・在庫サイクルで好循環の象限に移った良化製品を挙げると、合繊長繊維織物、酢酸ビニルモノマー、エチレン、パラキシレン、小形棒鋼、普通鋼冷延広幅帯鋼、銑鉄鋳物、ばね、産業用アルミ製品、ガラス長繊維製品、タイル、ファインセラミックス(圧電機能素子)、セメント板、道路用コンクリート製品などであった。
生産・出荷が好調(前年比8%超の増加)であった製品をピックアップすると、粗鋼、鋼半製品、冷間ロール成型軽量形鋼、機器用絶縁電線、ガス温水給湯機、石油ストーブ、産業用アルミ製品、純ベンゼン、二塩化エチレン、MMAモノマー、ふっ素樹脂、ポリカーボネート、乗用車用タイヤ、ピアノなどであった。
加工・組み立て型業種では、農機具、装輪式トラクター、プラスチック加工機、旋盤、研削盤、専用機、マシニングセンター、半導体製造装置、FPD製造装置、特殊鋼切削工具、超硬工具、ダイヤモンド工具、産業用ロボット、金型、空圧機器、ガス・水道メーター、精密測定器、カメラ、カメラ用交換レンズ、ロジック半導体、トランジスター、電子回路基板、電子回路実装基板、プログラマブルコントローラー、エアコン、温水水洗便座、リチウムイオン蓄電池、半導体・IC測定器、産業用テレビ装置、デジタルカメラ、外部記憶装置、普通トラック、航空機発動機部品などが挙げられる。
<ネガティブ製品>
紙製品の悪化が目立つ
出荷・在庫サイクルで調整循環に後退した製品は、炭素繊維、不織布、ニット製品、製紙用パルプ、情報用紙、衛生用紙、複合肥料、キシレン、プロピレン、エチレングリコール、フェノール樹脂、ポリエチレンテレフタレート、界面活性剤、プラスチック製機械器具部品、発泡プラスチック製品、H形鋼、普通鋼鋼帯、特殊鋼熱間圧延鋼材、特殊鋼冷間仕上鋼材、亜鉛メッキ鋼板、電力用電線、ケーブル、セメント、安全ガラス、炭素製電極、アンモニア、複合肥料などであった。
生産・出荷が低迷した(前年比8%超の減少)製品を挙げると、銑鉄、鋼矢板、普通鋼冷延広幅帯鋼、特殊鋼熱間鋼管、スチール製建具、複層ガラス、酸化チタン、ナフサ、トルエン、キシレン、合成アセトン、エチレングリコール、フェノール、新聞用紙、情報用紙、乳幼児用紙おむつなどであった。
加工・組み立て型業種では、印刷機械、機械プレス、コンベヤ、乗用車用エアコン、メモリー半導体、ノート型パソコン、デスクトップパソコン、軽乗用車、軽トラックなどであった。
(注)出荷・在庫循環の象限移動による良化、悪化製品の記載は素材産業だけとし、加工・組み立て産業は生産・出荷の増減でのみの記載としています。
<勢い度のサイクルと株価>
勢い度は株価下支え効果、循環物色で堅調
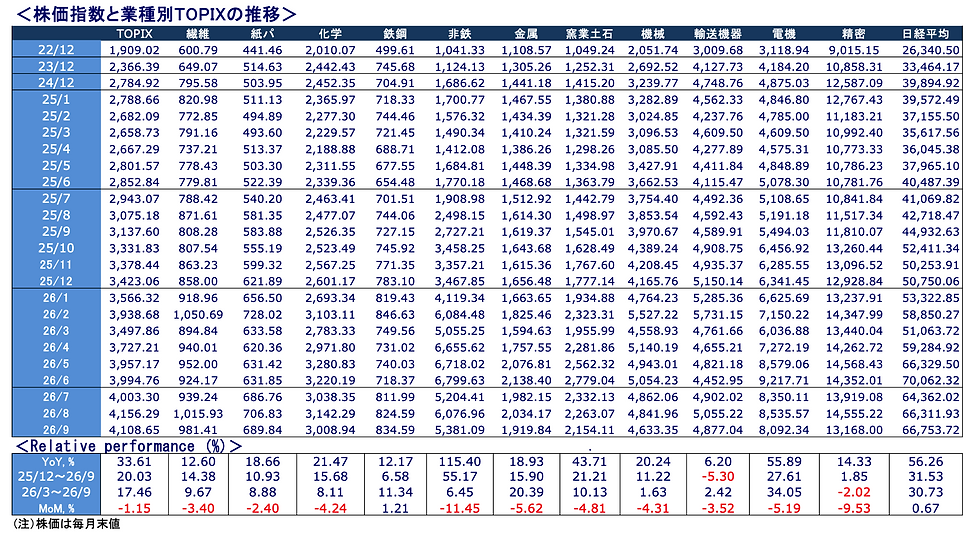
中東情勢の膠着状態となる中で、サウジアラビアの東西パイプラインへの爆撃やイエメンの親イラン武装組織フーシ派によるサウジアラビア関連船舶を対象とするバブエル・マンデブ海峡の海上封鎖などの影響から、原油価格が一時、1バレル100ドルを超えるなどしてインフレ懸念が強まり、また米国での金融引き締めの動きもあり、9月の株式市場も一進一退の膠着状態となった。前月比では日経平均株価が前月末比0.7%の上昇と2ヵ月連続の上昇となった反面、TOPIXは同1.15%の反落となった。
業種別TOPIXでみると、前月末比上昇となったのは鉄鋼の+1.21%だけであり、非鉄が▲11.45%、精密が▲9.53%、金属製品が▲5.62%、電機と輸送用機器が揃って▲5.19%となった。前年比で高い上昇率を示したセクターや銘柄がポジション調整もあり軟調な動きとなり、鉄鋼、繊維、紙パルプといった過熱感のないセクターが総じて堅調な動きとなり、ファンダメンタルズ相場からは離れ、需給相場となった格好にある。
“勢い度分析”は数量ベースの出荷・在庫循環及びそのバランスから収益モメンタムの立ち位置を確認し、その方向性と相対株価との関係性から投資判断を行うものである。6月統計まででは株価、収益モメンタムの底打ち・回復局面となる象限Ⅰ~Ⅱを往来していたが、7月統計で回復から拡大局面に入り、8月統ではやや後退したが震災の影響など一時的な要因を除けば基調には変化がなく、株価上昇の下支え要因となる状況にある。
<勢い度分析による投資戦略>
循環物色からの分かれ目
製造工業生産予測指数からみると、8月の予測指数の実現率は▲8.8%と7月の▲1.4%からは大幅な未達となった。8月の実現率は全セクターが未達となり、機械が▲21.6%、石油製品が▲18.2%、電機が▲14.1%、輸送用機器▲10.2%と大幅な未達となったのに対し、紙パルプが▲0.1%、電子部品・デバイスが▲0.6%、金属が▲4.5%と軽微に留めている。今後の見通しは9月が前月比+3.2%(従来▲4.2%)、10月に+3.1%とこれまでの減速予想から持ち直し基調への見通しに修正されている。電機が9月に+11.2%、10月に+10.6%と半導体製造関連などの好調から高伸となる見通しであり、機械も同様に+6.4%、+12.9%となり、輸送用機器も+4.6%、+2.7%と続伸となる。電子部品・デバイスが9月に▲1.0%となるも10月には+9.5%と盛り返す見通しである。総じて加工・組み立て産業の好調がけん引する格好となるが、素材産業では非鉄が+5.5%、+1.2%、化学が+2.8%、+5.7%と続伸の見通しである。
以上の点を踏まえても、産業景気の勢い度が弱含みとなったのは熊本の震災の影響による一時的な要因の面が大きく、9月以降はこれまでの回復基調を取り戻すとの見方にあることが読み取れる。出荷・在庫循環が象限Ⅱ~Ⅲと収益・株価の両モメンタムが強い循環に入ってきている。
今後の懸念材料、リスク要因としては、①中東情勢の緊迫化時の駆け込み需要からの反動減、②米国の金融引き締めに対する生産変更を含めた世界的な政策金利の引き上げ状況下での、米国による日本のリフレ政策からの脱却圧力による行きすぎた円高、③AIの暴走に起因する開発抑制の影響などが挙げられよう。
① に関しては、中東情勢の緊迫化に伴う原油・ナフサ高は長期化する可能性が高まっており、石化製品市況の高止まりが続くと駆け込み需要からの反動減もそれにつれて軽減され、これまでよりはリスク度合いは後退するとみられる。
足元の企業業績の好調の要因には値上げ効果や円安要因が占める割合も大きいだけに、その反動は減益リスクとなる。25年度下半期の平均円相場は1ドル155円前後であり、これ以上の円高は前年比での減益要因となるだけでなく、今年度の会社計画の前提からもプラス要因が消滅する可能性がある水準となる。
③に関しては、ネガティブな側面もある一方で、懸念を解消したうえでの開発の余地もありマイナスではないとの両面の見方がある。これまでのAIは過去の統計を中心としたデータを高度な数学を活用した解析に重点を置くことで急速に発達してきた。この点が過剰最適化、終了条件やルールの曖昧さなどから予期せぬ暴走を引き起こすのではないかともみられている。AIはまだ開発途上であり、暴走防御にはAIに倫理観をどう持たせるかなどの難問を解決する必要性が残っている。
これまでの株式市場は金融緩和基調に、生成AI半導体、AIサーバーの投資と開発による成長期待が多方面の需要を巻き込む好循環による強いモメンタム相場を形成してきた。その中で日本株はガバナンスの改善、世界的に見た出遅れ、割安感から見直されたことが大きな上昇に繋がった。それも煮詰まりつつあり、物色の幅が広がる循環物色により高水準を維持している。
日経平均ベースでの予想PERは17倍台と過熱感はなく、下落リスクは僅少な状況にあると判断するが、循環物色による株価下支えから個別要因によるファンダメンタルズ相場への移行の時を迎えつつあるのではなかろうか。日本の企業が過半のシェアを持つAI半導体の製造や生成AIサーバーの構築に使用される部材は米国テック大手の投資スピードに全く追い付いていない状況であり、世界の半導体出荷額が毎月、前年比倍増のペースで拡大する方向にあり、当面はAI関連が相場の主役である状況は変わりそうにない。


補足:“勢い度”分析とは
鉱工業統計の算出対象製品の出荷・在庫の前年同月比の相関関係を8つの象限に分け、製品需給による収益モメンタムを推計。その8つの象限と市況、株価との相関関係を見ることで素材セクターへの投資タイミングを計ることを目的に開発した。
縦軸に出荷の前年比、横軸に在庫の前年比をとり出荷と在庫の相関関係を象限Ⅰ~Ⅷに分類し、関連企業の株価、製品市況との関係性を検証。その結果、象限Ⅰ(出荷の前年比減少率<在庫の前年比減少率)は在庫調整が完了し、市況が下げ止まりから値上げが可能な環境が整い、収益モメンタムも底打ちとなり、株価も底打ちの可能性が高まる。回復・拡大サイクルのボトムとなる。

一方、象限Ⅴ(出荷の前年比増加率<在庫の前年比増加率)は意図しない在庫の積み上がりにより、収益モメンタムがピークアウトの確率が高い状況で、株価もピークとなる確率が高い。以上のような手法から、象限Ⅰ~Ⅳが底打ちからピークの好循環、その反対側に位置する象限Ⅴ~Ⅷが調整サイクルと定義する。セクター勢い度は各セクターのサンプル製品の中で、象限Ⅰ~Ⅳに入っている製品の単純な構成比で表わされ、各セクターの勢い度は温度計のようにゼロ~100の間で変動、その数値の高いほどモメンタムが強いことを示す。当分析では素材6セクターと加工・組立産業を機械・輸送機器と電機・精密の2セクターに大別し、合計8つのセクターの勢い度を毎月算出している。
8つのセクター勢い度の単純合算値を産業景気の勢い度として算出(0~800の間で変動)し、製造業全体の勢い度として株価指数全体との比較に使用している。
(分析、筆責:黒澤 真、CP&X)
留意事項
本資料は、情報提供のみを目的として各種のデータに基づき作成したもので、投資勧誘を目的としたものではありません。また、この資料に記載された情報の正確性および完全性を保証するものでもありません。この資料に記載された意見や予測は、資料作成時点の見通しであり、予告なしに変更することがあります。この資料の著作権はCP&X Investment Researchに帰属しており、電子的または機械的な方法を問わず、いかなる目的であれ、無断で複製または転送、配布、配信等を行わないようお願いいたします。


コメント